
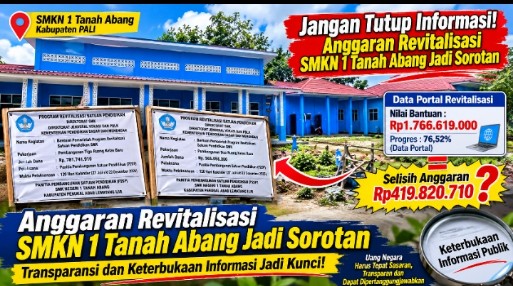
PALI,– Pelaksanaan Program Revitalisasi Satuan Pendidikan Tahun Anggaran 2026 di SMK Negeri 1 Tanah Abang, Kabupaten Penukal Abab Lematang Ilir (PALI), Sumatera Selatan, menjadi perhatian setelah ditemukan perbedaan data nilai bantuan dan volume pekerjaan antara informasi pada portal revitalisasi dengan papan informasi kegiatan di lokasi sekolah.
Berdasarkan data portal revitalisasi, SMK Negeri 1 Tanah Abang dengan NPSN 69946917 tercatat memperoleh bantuan senilai Rp1.766.619.000. Rincian kegiatan meliputi pembangunan dua ruang kelas baru, pengecatan satu ruang, pengadaan perabot kelas, serta renovasi satu ruang toilet. Portal tersebut juga menampilkan progres pembangunan sebesar 76,52 persen.
Namun, berdasarkan dokumentasi papan informasi di lokasi, terdapat dua paket pekerjaan berbeda. Papan pertama mencantumkan anggaran Rp781.741.910 untuk pembangunan tiga ruang kelas baru, sedangkan papan kedua mencantumkan Rp565.056.380 untuk pembangunan dua ruang kelas baru.
Jika dijumlahkan, nilai kedua paket tersebut mencapai Rp1.346.798.290. Dengan demikian, terdapat selisih Rp419.820.710 dibandingkan nilai bantuan yang tercantum dalam portal.
Selain perbedaan nilai anggaran, jumlah pembangunan ruang kelas juga perlu diperjelas. Portal mencatat dua ruang kelas baru, sementara kedua papan informasi mencantumkan total lima ruangan. Perbedaan rincian pekerjaan lainnya juga belum mendapatkan penjelasan berdasarkan dokumen yang tersedia.
Kondisi tersebut memunculkan pertanyaan serius mengenai sinkronisasi data, transparansi penggunaan anggaran, serta keterbukaan informasi dari pihak pengelola dan pelaksana kegiatan.
Padahal, penggunaan dana APBN untuk pembangunan fasilitas pendidikan merupakan informasi yang berkaitan langsung dengan kepentingan publik dan harus dapat dipertanggungjawabkan.
Hal ini sejalan dengan Undang-Undang Nomor 14 Tahun 2008 tentang Keterbukaan Informasi Publik. Pasal 4 menjamin hak setiap orang untuk memperoleh, mengetahui, serta mendapatkan salinan informasi publik. Pasal 7 mewajibkan badan publik menyediakan informasi yang akurat, benar, dan tidak menyesatkan. Sementara Pasal 9 mengatur kewajiban mengumumkan informasi kegiatan, kinerja, dan laporan keuangan secara berkala.
Bahkan, Pasal 11 mengatur kewajiban badan publik menyediakan informasi setiap saat, termasuk hasil keputusan, dokumen pendukung kebijakan, dan rencana kerja proyek beserta perkiraan pengeluarannya.
Oleh karena itu, apabila informasi mengenai anggaran, RAB, volume pekerjaan, dan laporan pelaksanaan tidak diberikan melalui mekanisme pelayanan informasi yang semestinya, kondisi tersebut patut menjadi perhatian dalam pengawasan keterbukaan informasi publik.
Muncul indikasi kurangnya transparansi dalam penyampaian informasi kepada publik. Dan diduga ada niat lain yang disembunyikan pelaksana dan penanggungjawab kegiatan kepada publik.
Perbedaan data tersebut kemudian dikonfirmasi kepada pihak sekolah. Melalui Ardi, pada Kamis (19/11/2026), pihak sekolah meneruskan jawaban dari penanggung jawab Panitia Pembangunan Satuan Pendidikan (P2SP), yang menjelaskan bahwa seluruh pekerjaan tersebut masuk dalam satu lingkup bantuan revitalisasi tahun 2026.
Dalam keterangannya, pihak P2SP merinci alokasi anggaran sebagai berikut:
Pekerjaan umum: Rp3.552.000.
Pembangunan tiga ruang kelas: Rp781.741.910.
Pembangunan dua ruang kelas: Rp565.056.380.
Rehabilitasi toilet: Rp63.795.110.
Pengecatan ruang lainnya: Rp51.061.150.
Pengadaan perabot: Rp198.500.000.
Biaya manajemen, meliputi perencana Rp41.758.034, pengawas Rp25.953.822, dan pengelola Rp35.200.116.
Pihak P2SP menyebut total seluruh pekerjaan sebesar Rp1.766.619.522, yang menurut keterangannya dibulatkan menjadi Rp1.766.619.000.
Dengan penjelasan tersebut, perbedaan antara nilai dua papan informasi dan nilai bantuan pada portal mulai memperoleh rincian alokasi. Pekerjaan umum, rehabilitasi toilet, pengecatan, pengadaan perabot, serta biaya manajemen merupakan komponen tambahan yang menjelaskan cakupan anggaran secara keseluruhan.
Meski demikian, terdapat perbedaan aritmetika sebesar Rp1.000 antara penjumlahan seluruh rincian komponen yang disampaikan dengan total yang diklaim P2SP. Hal ini tetap memerlukan pencocokan melalui dokumen Rencana Anggaran Biaya (RAB) dan dokumen anggaran resmi.
Terkait tanggung jawab pelaksanaan, pihak sekolah menjelaskan bahwa penanggung jawab kegiatan adalah kepala sekolah bersama Tim P2SP. Pengawasan pekerjaan dilakukan oleh tim konsultan pengawas dengan pendampingan dari unsur TNI melalui Babinsa.
Pihak sekolah juga menyampaikan bahwa progres pembangunan yang sebelumnya tercatat 76,52 persen merupakan data beberapa minggu sebelumnya. Adapun berdasarkan keterangan terbaru yang diteruskan melalui Ardi, progres seluruh pekerjaan saat ini telah mencapai 90,72 persen.
Terlepas dari penjelasan pihak sekolah, keterbukaan informasi mengenai penggunaan anggaran negara tetap menjadi hal penting. Sebab, bantuan revitalisasi yang bersumber dari APBN merupakan program pemerintah yang penggunaannya harus dapat dipertanggungjawabkan.
Perbedaan informasi yang sebelumnya ditemukan menjadi pengingat bahwa pemasangan papan proyek saja belum cukup. Keterbukaan harus didukung dokumen perencanaan, pelaksanaan, pengawasan, dan laporan pertanggungjawaban yang dapat diuji.
Uang yang bersumber dari APBN adalah uang negara. Setiap penggunaannya harus transparan, tepat sasaran, dan dapat dipertanggungjawabkan kepada publik.